10.10.2026 / YPF
Exclusivo: YPF se perdió casi $80.000 millones de ganancias en seis meses por la venta de Profértil
La petrolera estatal se desprendió de su participación del 50% en Profertil en diciembre de 2025, pocos meses antes de que la guerra en Irán disparara los precios internacionales de los fertilizantes. Durante el primer semestre de 2026, la compañía multiplicó por siete sus ganancias y obtuvo utilidades por más de $159.000 millones.
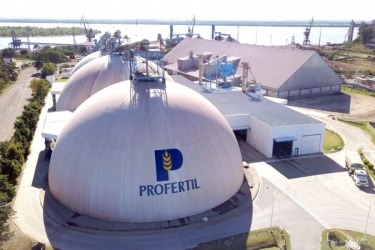
La petrolera estatal, que hasta diciembre de 2025 controlaba el 50% de las acciones, se desprendió del negocio poco antes de que el conflicto bélico en Medio Oriente provocara un fuerte aumento de los precios internacionales de los fertilizantes.
Los números permiten dimensionar el rendimiento de la participación que YPF decidió vender. Si hubiera mantenido su 50% en Profertil, le habría correspondido una proporción equivalente a $79.568 millones de las ganancias netas obtenidas durante los primeros seis meses de 2026. Se trata de un cálculo sobre los resultados contables de la compañía, no de dividendos efectivamente distribuidos, pero constituye una referencia concreta sobre la rentabilidad del activo del que se desprendió el Estado argentino.
El dato adquiere especial relevancia porque, en abril, Política Argentina ya había advertido sobre las consecuencias de la operación. En aquel momento, el foco estaba puesto en el impacto de la guerra sobre el mercado internacional de fertilizantes y en la oportunidad que había perdido la petrolera estatal al vender su participación antes del shock de precios. Los balances conocidos posteriormente permiten incorporar una dimensión que entonces todavía no estaba disponible: las ganancias concretas que obtuvo la empresa.
Profertil multiplicó por siete sus ganancias tras la venta de YPF
Los resultados del primer semestre muestran un crecimiento extraordinario de la rentabilidad. Mientras que entre enero y junio de 2025 Profertil había obtenido ganancias netas por $22.492 millones, durante el mismo período de 2026 esa cifra ascendió a $159.137 millones, según el balance. Los ingresos por ventas también crecieron significativamente, desde $246.724 millones hasta $426.830 millones, una mejora interanual del 73%.
Una parte central de ese desempeño estuvo vinculada con la evolución de los precios internacionales de la urea, el principal producto de la compañía. El precio promedio pasó de US$444 por tonelada durante el primer semestre de 2025 a US$618 en igual período de 2026, lo que representa un incremento del 39%.
La mejora fue todavía más pronunciada durante el segundo trimestre, cuando se sintió con mayor intensidad el impacto de la guerra en Medio Oriente. Entre abril y junio, el precio promedio de la urea alcanzó los US$699 por tonelada, mientras que Profertil registró ganancias netas por $97.808 millones.
Solamente durante esos tres meses, el 50% de las utilidades de Profertil equivalió a $48.904 millones. Es decir, más del 60% de las ganancias semestrales que habrían correspondido proporcionalmente a YPF se concentraron en el segundo trimestre.
Aunque no todo el incremento de rentabilidad puede atribuirse al conflicto bélico - también influyeron los niveles de producción y el funcionamiento de la planta -, los resultados muestran que el shock internacional favoreció económicamente a la empresa en los meses posteriores a la salida de la petrolera estatal.
Una venta de US$596 millones antes del salto de los fertilizantes
YPF concretó la venta de su participación del 50% en Profertil en diciembre de 2025, por un monto informado de US$596 millones, sujeto a los ajustes previstos en la operación. La decisión formó parte de la estrategia de la conducción de la petrolera de concentrar recursos en sus actividades principales, especialmente en el desarrollo de Vaca Muerta.
La operación significó la salida de YPF de una compañía estratégica para el sector agropecuario argentino. Profertil produce urea granulada, uno de los fertilizantes nitrogenados más utilizados para mejorar los rendimientos de los cultivos, y su actividad tiene una relación directa con los costos de producción agrícola y la disponibilidad nacional de insumos.
Pocos meses después de la venta, el escenario internacional cambió. La guerra en Irán alteró las expectativas de abastecimiento de fertilizantes, en un mercado particularmente sensible a los precios del gas natural, los costos energéticos y las rutas comerciales de Medio Oriente.
El resultado fue una fuerte suba del precio internacional de la urea que mejoró los ingresos de los productores, al mismo tiempo que encareció los fertilizantes para los compradores.
De este modo, mientras los productores agropecuarios argentinos enfrentaban un escenario de mayores costos, YPF ya no participaba de las ganancias de la principal fabricante nacional de ese insumo.
Los balances confirman el salto de rentabilidad
Los resultados publicados por Adecoagro, vinculada a la adquisición de Profertil, también reflejaron el crecimiento del negocio de fertilizantes. Según la información presentada por la compañía ante la Comisión de Bolsa y Valores de Estados Unidos (SEC), el EBITDA ajustado del segmento alcanzó los US$121,2 millones durante el segundo trimestre de 2026, frente a US$57,8 millones en igual período de 2025.
La mejora fue del 110% interanual. La empresa vinculó ese desempeño tanto con mayores niveles de producción como con el incremento de los precios de la urea.
Los resultados muestran la magnitud de la oportunidad económica que representó el nuevo escenario internacional para el negocio de los fertilizantes. También permiten comparar el rendimiento reciente de Profertil con el precio obtenido por YPF por su participación accionaria. Los balances muestran que YPF dejó de participar de uno de los períodos de mayor rentabilidad reciente de Profertil, justamente cuando el mercado internacional de fertilizantes atravesaba un fuerte aumento de precios.
Las sospechas sobre la venta
La operación también estuvo rodeada de cuestionamientos por los vínculos entre la empresa compradora y el equipo económico de Javier Milei. Según reveló La Política Online, Daniel González, secretario coordinador de Energía y uno de los funcionarios de confianza del ministro Luis Caputo, integró desde 2014 el directorio de Adecoagro, la compañía que adquirió la participación de YPF en Profertil.
González renunció a ese directorio el 3 de noviembre de 2025, cuando ya estaba en marcha el proceso de adquisición. El medio también informó que competidores como Bunge y Corporación América cuestionaron el desarrollo de la operación y recogió sospechas sobre una posible intervención de funcionarios en favor de Adecoagro. Esas acusaciones, sin embargo, no constituyen por sí mismas una prueba de irregularidades en la venta.
Una decisión estratégica bajo una nueva perspectiva
La venta de Profertil respondió a una definición de la conducción de YPF sobre dónde concentrar sus inversiones. El objetivo declarado fue orientar recursos hacia el negocio energético y, particularmente, hacia los proyectos vinculados con Vaca Muerta.
Esa estrategia implica priorizar determinadas actividades y desprenderse de otras, aun cuando estas últimas puedan generar resultados positivos. Para evaluar integralmente la operación sería necesario comparar el rendimiento futuro de las inversiones financiadas con la venta con los beneficios que habría generado mantener la participación en Profertil.
Pero los resultados del primer semestre de 2026 introducen un elemento concreto en esa discusión. En apenas seis meses, Profertil obtuvo ganancias netas siete veces superiores a las registradas un año antes, en un contexto internacional que favoreció especialmente a los productores de fertilizantes.
La advertencia que Política Argentina había publicado en abril, cuando todavía no se conocían los balances posteriores al shock de precios, encuentra así un nuevo elemento de análisis. La salida de YPF del negocio de los fertilizantes no solamente coincidió con un cambio abrupto del mercado internacional: también la dejó fuera de una participación en ganancias equivalentes a casi $80.000 millones durante el primer semestre del año.
Notas relacionadas
Lo más leído